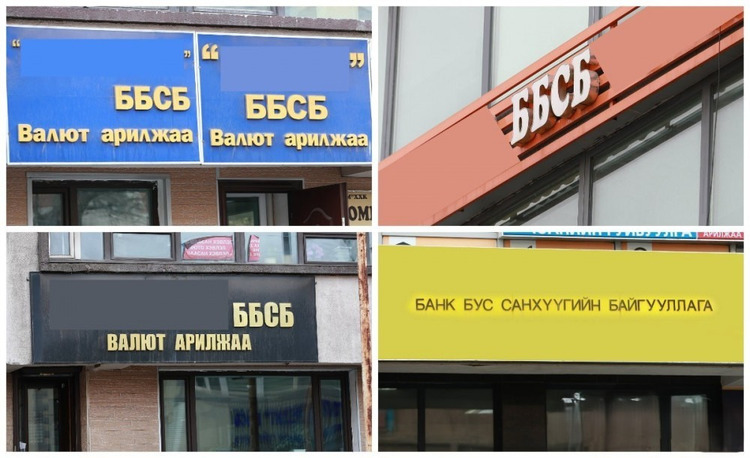
ББСБ ХҮҮГ 4.5 ХУВИАС ХЭТРҮҮЛБЭЛ ТУСГАЙ ЗӨВШӨӨРЛИЙГ НЬ ЦУЦАЛНА
Цалингаа буухаар зээлээ төлнө, үлдсэн мөнгө нь амьдралд нь хүрэлцэхгүй учраас дахин зээл авна. Нэг аппын өрийг нөгөө аппын зээлээр дарсаар эцэст нь хэд хэдэн байгууллагад зэрэг өртэй болсон иргэд Монголд цөөнгүй.
Өнөөдөр цалин буухыг хүлээдэг хүмүүсийн дунд цалингаа аваад өрөө төлөхийг хамгийн түрүүнд боддог хэсэг бий. Хоол хүнс, байрны төлбөр, хүүхдийн хэрэгцээгээ зохицуулахын өмнө аппликэйшний зээлийн хугацаагаа тулгана. Нэг зээлээ төлөхөд дараагийн сарын хэрэглээний мөнгө дуусна. Ингээд өөр нэг апп нээж, дахин зээл авна. Эхэндээ хэдхэн зуун мянган төгрөгийн хэрэгцээгээ зохицуулах гэсэн оролдлого байсан зүйл удалгүй өрийн гинжин хэлхээ болж хувирдаг. Нэг зээлийг нөгөөгөөр нөхөх тусам үндсэн өрөөс гадна хүүгийн төлбөр нэмэгдэж, цалингийн дараагийн орлого нь хэдийнэ зээл, зээлийн хүүнд зарцуулагдахаар болчихсон байдаг. Иргэдийн санхүүгийн энэ эмзэг байдлыг тоон үзүүлэлт ч илтгэж байна.
463 МЯНГАН ИРГЭН ДАВХАР ЗЭЭЛТЭЙ
Санхүүгийн зохицуулах хорооны мэдээллээр Монгол Улсад 519 ББСБ үйл ажиллагаа явуулж байгаагаас 80 орчим нь финтек буюу гар утасны аппликэйшнээр дамжуулан зээл олгодог. 2025 оны байдлаар ББСБ болон цахим зээлийн үйлчилгээний давхардсан харилцагчийн тоо 4.1 саяд хүрсэн байна. Үүний дотор аппликэйшнээр дамжуулан зээл авсан тохиолдлыг давхардсан тоогоор тооцоход 3.2 саяд хүрчээ. Харин үүнээс ч анхаарал татах үзүүлэлт бий. ББСБ-ууд зээл олгосон болон зээлийн мэдээлэлд өөрчлөлт оруулсан тухай бүрдээ Монголбанкны зээлийн мэдээллийн санд мэдээллээ шуурхай нийлүүлдэггүй байснаас нэг иргэн хэд хэдэн аппликэйшнээс зэрэг зээл авах боломж үүсэж байжээ. Үүний улмаас одоогийн мэдээллээр 463 мянган иргэн давхар зээлтэй байна. Өөрөөр хэлбэл, нэг байгууллагаас зээл авсныг бусад байгууллага цаг тухайд нь бүрэн мэдэхгүй байх мэдээллийн хоцрогдол нь иргэдийн өрийн давхардлыг нэмэгдүүлэх эрсдэл дагуулж ирсэн гэсэн үг. Мөн 2026 оны есдүгээр сарын байдлаар 812 мянган хүн ББСБ-аас зээлтэй, салбарын зээлийн үлдэгдэл 8.9 их наяд төгрөгт хүрсэн тухай мэдээлжээ. Нийт зээлдэгчдийн 93 орчим хувь нь цахим зээлийн үйлчилгээ ашиглаж байгаа бол зээлийн үлдэгдлийн 30 орчим хувийг цахим зээл бүрдүүлж байна.
САРЫН 9 ХУВИЙН ХҮҮТЭЙ ЗЭЭЛ ОЛГОСОН ЗӨРЧИЛ ИЛЭРЧЭЭ
ББСБ-ын зээл иргэдэд хурдан, барьцаа хөрөнгө шаардахгүйгээр санхүүгийн хэрэгцээгээ шийдэх боломж олгодог. Гэхдээ хүртээмж нэмэгдэхийн хэрээр зээлийн бодит өртөг, хүүгийн дарамтын асуудал хурцаар тавигдаж байна. Санхүүгийн зохицуулах хорооны хяналт шалгалтаар аппликэйшнээр дамжуулан зээл олгодог зарим байгууллага тогтоосон дээд хэмжээнээс давсан, сарын 9 хувийн хүүтэй зээл олгосон зөрчил илэрчээ. Харин зээлийн хүүгийн сарын дээд хэмжээг 4.5 хувиар тогтоосон зохицуулалт бий. Сарын 4.5 хувийн хүүг энгийнээр жилийн 54 хувьтай дүйцүүлэн тооцож болох бол сарын 9 хувийн хүү жилийн 108 хувийн нэрлэсэн хүүтэй тэнцэнэ. Энэ нь шимтгэл, бусад төлбөрийг оруулаагүй жишиг тооцоо юм.
Ийм нөхцөлд зээлдэгч зөвхөн үндсэн төлбөрөө бус, хүүгээ төлөхийн тулд дахин зээл авах эрсдэлтэй.
11 ДҮГЭЭР САРЫН 1-НЭЭС ШИНЭ ЗОХИЦУУЛАЛТ ХЭРЭГЖИЖ ЭХЭЛЛЭЭ
Иргэдийн өрийн дарамтыг бууруулах, зээлийн нөхцөлийг ил тод болгох зорилгоор Санхүүгийн зохицуулах хороо 2026 оны аравдугаар сарын 21-ний хуралдаанаараа ББСБ-уудын зээлийн хүүгийн дээд хязгаарыг мөрдүүлэх, нэмэлт шимтгэл, хураамжийг зохицуулах арга хэмжээг хэлэлцэн шийдвэрлэсэн. Улмаар холбогдох шаардлагыг 2026 оны арваннэгдүгээр сарын 1-нээс хэрэгжүүлж эхэлжээ.
Шинэ зохицуулалтын хүрээнд:
- ББСБ-уудын сарын зээлийн хүү 4.5 хувийн дээд хэмжээнээс хэтрэхгүй байх,
- Зээл олгох болон зээлийн мэдээлэлд өөрчлөлт оруулах бүрд Монголбанкны зээлийн мэдээллийн санд мэдээллийг бодит цагийн горимоор нийлүүлэх,
- Зээлийн үндсэн төлбөр, хүүгээс гадна иргэдэд нэмэлт дарамт үүсгэж буй шимтгэл, хураамжийн зохицуулалтыг сайжруулах,
- Хүүгийн дээд хэмжээг зөрчсөн байгууллагад хуульд заасан хариуцлага хүлээлгэх, үйл ажиллагааг нь түдгэлзүүлэх, шаардлагатай тохиолдолд тусгай зөвшөөрлийг нь цуцлах арга хэмжээ авахаар болжээ.
Энэ нь зөвхөн хүүг хязгаарлах бус, иргэд нэгэн зэрэг хэд хэдэн байгууллагаас зээл авч, өрийн дарамтаа нэмэгдүүлэх эрсдэлийг бууруулахад чиглэж буй зохицуулалт юм.
ЗЭЭЛИЙН ХҮҮГ БУУРУУЛАХААС ИЛҮҮ ӨРИЙН ГИНЖИЙГ ТАСЛАХ ХЭРЭГТЭЙ
Иргэд ББСБ-аас зээл авч байгаа нь дан ганц санхүүгийн боловсролгүй, мөнгөө зөв зарцуулж чаддаггүйтэй холбоотой биш. Цалин, орлого амьжиргааны зардлаа нөхөхгүй байх, гэнэтийн хэрэгцээ гарах, банкны зээлийн шалгуурт тэнцэхгүй байх зэрэг олон шалтгаан бий. Нөгөө талаас ББСБ-ууд ч санхүүгийн үйлчилгээ үзүүлж байгаа байгууллагын хувьд зээлдэгчийн бодит төлбөрийн чадварыг үнэлэх, хүү болон бусад төлбөрөө ил тод мэдээлэх, зээлийн мэдээллийг хугацаанд нь шинэчлэх үүрэгтэй.
СЭТГЭГДЭЛ БИЧИХ